BTC——
 ETH——
 BNB——
 SOL——
 XRP——
 ADA——
 DOGE——
 AVAX——
 DOT——
 LINK——
 TRX——
 LTC——
 BCH——
 XLM——
 UNI——
 AAVE——
 SUI——
 NEAR——
 ATOM——
 HBAR——

Health Factor là gì? Đây là chỉ số thể hiện mức bảo đảm của tài sản thế chấp so với khoản nợ trong giao thức Aave, sau khi tính ngưỡng thanh lý của từng tài sản. Khi Health Factor xuống dưới 1, vị thế đủ điều kiện bị thanh lý. Chỉ số cao hơn tạo khoảng đệm lớn hơn, nhưng không bảo đảm khoản vay luôn an toàn.
Điểm dễ nhầm là tài sản thế chấp vẫn có thể lớn hơn nợ mà vị thế đã tiến sát thanh lý. EMA Crypto dùng các con số giả định dưới đây để giải thích công thức, tác động của giá và cách đọc chỉ số trong bối cảnh vay thế chấp trên Aave V3.
Đọc nhanh ba mốc
Trên 1: còn khoảng đệm theo cách tính hiện tại. Bằng 1: chạm ranh giới, không nên coi là vùng dự phòng. Dưới 1: có thể bị thanh lý theo quy tắc của thị trường.
Đây là chỉ số của vị thế vay, không phải điểm uy tín cá nhân, lãi suất hay đánh giá bảo mật của toàn bộ Aave.
Health Factor được tính như thế nào?
Công thức trong hướng dẫn Health Factor của Aave lấy tổng giá trị thế chấp nhân ngưỡng thanh lý bình quân gia quyền, rồi chia tổng giá trị nợ. Mọi giá trị phải được quy về cùng đơn vị định giá; không cộng trực tiếp số lượng ETH với số lượng stablecoin.
Health Factor = Tổng (giá trị từng tài sản thế chấp × ngưỡng thanh lý tương ứng) / Tổng giá trị nợ
Chỉ tính phần tài sản được chấp nhận và đang dùng làm thế chấp cho vị thế. Ngưỡng phải lấy đúng thị trường, phiên bản và chế độ đang sử dụng.
Giả sử có 10.000 USD tài sản X với ngưỡng 80% và 2.000 USD tài sản Y với ngưỡng 70%. Giá trị sau điều chỉnh là 10.000 × 0,8 + 2.000 × 0,7 = 9.400 USD. Nếu nợ là 6.000 USD, Health Factor bằng khoảng 1,57.
Ngưỡng bình quân trong ví dụ là 9.400 / 12.000 ≈ 78,33%, không phải trung bình cộng 75%. X chiếm tỷ trọng lớn hơn nên ảnh hưởng mạnh hơn. Các tỷ lệ 80% và 70% ở đây chỉ phục vụ phép tính, không phải thông số hiện hành của một token cụ thể.
Để hiểu sản phẩm đứng sau chỉ số, có thể đọc thêm Aave là gì và cơ chế vay thế chấp. Health Factor cần được đọc cùng cơ cấu tài sản, thay vì tách thành một con số độc lập.
Ví dụ Health Factor 1,60: giá giảm bao nhiêu thì sát thanh lý?
Xét riêng một vị thế đơn giản: bạn thế chấp 4 token X, mỗi X được định giá 3.000 USD; ngưỡng thanh lý giả định 80%; nợ 6.000 token S, mỗi S giữ giá 1 USD. Bỏ qua lãi tích lũy, thay đổi số dư và thay đổi thông số để quan sát riêng tác động của giá X.
Ban đầu, giá trị thế chấp là 12.000 USD và giá trị điều chỉnh là 9.600 USD. Health Factor = 9.600 / 6.000 = 1,60. Đây không có nghĩa giá X được phép giảm 60%: phần trăm thay đổi giá phải tính lại từ công thức.
| Giá X | Thế chấp | Health Factor | Diễn giải |
|---|---|---|---|
| 3.000 USD | 12.000 USD | 1,60 | Mốc ban đầu |
| 2.400 USD | 9.600 USD | 1,28 | Giá giảm 20% |
| 2.250 USD | 9.000 USD | 1,20 | Giá giảm 25% |
| 1.875 USD | 7.500 USD | 1,00 | Ranh giới giả định |
| 1.800 USD | 7.200 USD | 0,96 | Đủ điều kiện thanh lý |
Mốc Health Factor bằng 1 xuất hiện khi giá X là 6.000 / (4 × 0,8) = 1.875 USD, tức thấp hơn ban đầu 37,5%. Tại đó, thế chấp vẫn đáng giá 7.500 USD, lớn hơn khoản nợ 6.000 USD. Giao thức giữ biên bảo vệ bằng ngưỡng thanh lý nên không đợi giá trị thế chấp bằng nợ.
Chỉ với giả định một tài sản thế chấp biến động và các yếu tố còn lại cố định, phần giảm giá tới ranh giới bằng 1 − 1 / Health Factor ban đầu. Với 1,60, kết quả là 37,5%. Nếu có nhiều tài sản, nợ biến động giá hoặc lãi tăng, không thể dùng phép rút gọn này như một giá thanh lý cố định.
Thử bỏ giả định nợ đứng yên: giá X giảm 20% làm thế chấp còn 9.600 USD, trong khi giá trị nợ tăng 10% lên 6.600 USD. Chỉ số mới là 9.600 × 0,8 / 6.600 ≈ 1,16, thấp hơn mức 1,28 trong bảng. Hai phía cùng biến động bất lợi sẽ thu hẹp khoảng đệm nhanh hơn.
Một cách tự kiểm tra phép tính là ghi rõ điều gì được giữ cố định trong từng kịch bản. Nếu đã tăng giá trị nợ để tính tác động giá token vay, không được tăng thêm lần nữa cho cùng biến động đó. Nếu muốn cộng lãi, phải xác định số dư nợ sau lãi rồi mới quy đổi giá trị.
LTV, ngưỡng thanh lý và Health Factor khác nhau ở đâu?
Tài liệu thông số rủi ro Aave V3 phân biệt LTV và Liquidation Threshold. LTV giới hạn khả năng vay dựa trên thế chấp; ngưỡng thanh lý là ranh giới dùng để đánh giá vị thế có thể bị thanh lý. Khoảng cách giữa hai thông số tạo một lớp đệm khi mở khoản vay.
Trong một ví dụ độc lập, nếu tài sản 10.000 USD có LTV 75% và ngưỡng thanh lý 80%, mức vay theo LTV là 7.500 USD. Vay đủ mức đó cho Health Factor = 8.000 / 7.500 ≈ 1,067. Vay được tối đa không đồng nghĩa còn nhiều khoảng đệm.
Cũng cần phân biệt chỉ số với tài sản quản trị: mua hoặc giữ token AAVE trong ví không tự tạo một khoản vay. Tài sản phải được dùng đúng vai trò thế chấp, và vị thế có nợ mới phát sinh bài toán thanh lý đang bàn. Số dư ví ngoài vị thế không tự được cộng vào tử số.
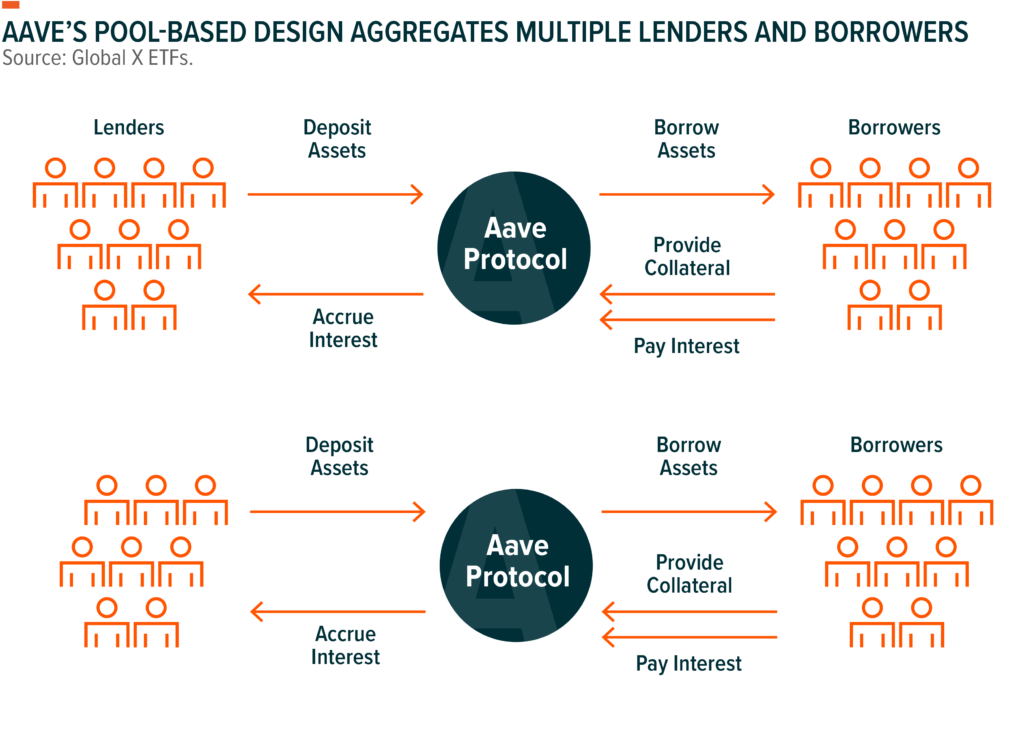
Vì sao chỉ số giảm dù bạn không vay thêm?
Giá tài sản thế chấp giảm làm tử số nhỏ đi. Ngược lại, tài sản đi vay tăng giá theo đơn vị định giá làm mẫu số lớn lên. Vay một token biến động vì thế khác với giả định vay S luôn giữ giá 1 USD trong bảng trên.
Theo hướng dẫn vay token của Aave, lãi bắt đầu tích lũy sau khi vay và lãi suất có thể thay đổi. Với thế chấp điều chỉnh 9.600 USD, nợ tăng từ 6.000 lên 6.200 USD khiến Health Factor từ 1,60 xuống khoảng 1,55, ngay cả khi giá thế chấp đứng yên.
Thông số và chế độ cũng quan trọng. E-mode của Aave V3 có các nhóm tài sản và thông số riêng. Một cặp có tương quan cao không đồng nghĩa tương quan sẽ luôn giữ nguyên; cần kiểm tra lại khi chuyển nhóm, đổi tài sản hoặc thay đổi cách sử dụng thế chấp.
Giá dùng trong phép tính vị thế là giá từ cơ chế oracle của giao thức, nên không nên tự lấy một giá trên sàn rồi coi đó là kết quả chắc chắn. Những kịch bản trong bài là mô phỏng để hiểu độ nhạy, không dự đoán thời điểm thị trường chạm ranh giới.
Thanh lý xảy ra thế nào và có thể điều chỉnh vị thế ra sao?
Khi vị thế đủ điều kiện, bên thanh lý có thể trả một phần hoặc toàn bộ nợ trong giới hạn được giao thức cho phép, đổi lấy tài sản thế chấp cùng khoản thưởng thanh lý. Phần thưởng này tạo chi phí cho người vay; không phải toàn bộ tài sản bị lấy đi đều được tính như trả nợ.
Không nên mặc định lần nào cũng chỉ thanh lý 50%. FAQ của Aave mô tả giới hạn phụ thuộc Health Factor và quy mô vị thế, có trường hợp cho phép tới 100% nợ. Cần đối chiếu quy tắc đúng thị trường trước khi áp dụng vào một khoản vay thực.
Trả bớt nợ
Giữ thế chấp điều chỉnh 9.600 USD, trả 1.000 USD nợ làm nợ còn 5.000 USD. Health Factor thành 1,92, nếu các yếu tố khác không đổi.
Thêm thế chấp hợp lệ
Thêm 1.000 USD tài sản có ngưỡng 80% làm tử số tăng 800 USD. Health Factor thành 10.400 / 6.000 ≈ 1,73 trong cùng giả định.
Hai phép tính dùng cùng giá trị 1.000 USD nhưng tác động khác nhau; không phải khuyến nghị chọn cách nào cho mọi vị thế. Hướng dẫn trả nợ Aave cho biết có thể trả một phần hoặc toàn bộ. Cần kiểm tra loại token trả, số dư và giao dịch đã được xác nhận.
Rút tài sản đang bảo đảm khoản vay làm giảm tử số, nên có thể giảm Health Factor. Việc gửi lệnh hoặc bấm xác nhận trên giao diện chưa thay đổi trạng thái on-chain ngay lập tức. Không nên dựa vào giả định sẽ luôn kịp bổ sung khi chỉ số đã sát 1.
5 điểm cần kiểm tra trước khi mở hoặc tăng khoản vay
- Đúng vị thế: kiểm tra mạng, thị trường, phiên bản, tài sản được bật làm thế chấp và chế độ đang dùng.
- Đúng mẫu số: xem toàn bộ nợ, lãi tích lũy và rủi ro tăng giá của token đi vay, không chỉ số lượng vay ban đầu.
- Có kịch bản bất lợi: tự tính lại khi thế chấp giảm, nợ tăng hoặc hai thay đổi cùng xuất hiện.
- Có cách điều chỉnh: biết tài sản và bước xác nhận cần thiết nếu trả nợ hay bổ sung thế chấp.
- Hiểu phần chỉ số không đo: Health Factor không đánh giá đầy đủ rủi ro hợp đồng, oracle, thanh khoản hay chất lượng tài sản.
Không có mức Health Factor an toàn chung cho mọi người. Một vị thế 1,8 với hai tài sản biến động trái chiều có thể phản ứng khác vị thế cùng chỉ số nhưng tài sản tương quan. Mức phù hợp còn phụ thuộc khả năng theo dõi và chịu rủi ro của người vay.
Trong bức tranh tài chính phi tập trung DeFi, chỉ số này giải quyết một câu hỏi hẹp về mức bảo đảm của khoản vay. Nó không phải đánh giá tổng thể cho mọi hoạt động gửi tài sản, giao dịch hay staking mà người dùng thực hiện cùng lúc.
Lãi suất cần được đọc riêng qua cách phân biệt APR và APY. Với rủi ro kỹ thuật, bài audit smart contract có bảo đảm an toàn không giúp đặt chỉ số vị thế vào bức tranh rộng hơn.
Câu hỏi thường gặp về Health Factor
Health Factor bằng 1 đã bị thanh lý ngay chưa?
Điều kiện được tài liệu Aave mô tả là dưới 1. Tuy vậy, số hiển thị có thể được làm tròn và giá tiếp tục đổi; mức 1,00 trên màn hình không phải khoảng đệm để dựa vào.
Health Factor 2 có chắc chắn không mất tiền?
Không. Nó chỉ cho biết tỷ lệ thế chấp điều chỉnh trên nợ ở thời điểm tính. Biến động giá, thông số và các rủi ro ngoài thanh lý vẫn có thể ảnh hưởng tài sản.
Chỉ gửi tài sản, chưa vay thì có rủi ro thanh lý khoản vay không?
Nếu thực sự không có khoản nợ trong vị thế đang xét, không có mẫu số nợ để áp dụng ví dụ trên. Rủi ro của tài sản gửi và giao thức vẫn cần đánh giá riêng.
Có nên dùng toàn bộ hạn mức vay mà giao diện cho phép?
Hạn mức khả dụng là giới hạn của giao thức, không phải mức vay phù hợp cho mọi người. Trước khi tăng nợ, cần xem Health Factor sau giao dịch và kịch bản bất lợi của cả hai phía tài sản.